
İktisat biliminin temel literatürüne göre kamu maliyesi, devletin ve diğer kamu kurumlarının, toplumun ortak ihtiyaçlarını karşılamak için gelir elde etmesini, bu geliri harcamasını ve bu süreci yönetmesini inceleyen alandır. Eğitim, sağlık, savunma, adalet ve altyapı gibi piyasanın tek başına yeterince sağlayamadığı hizmetlerin nasıl finanse edileceği sorusuyla ilgilenir.
Kamu gelirleri; devletin vergi, harç, kamu işletmelerinin kârları ve doğal kaynak gelirleri gibi kaynaklardan elde ettiği paradır. Kamu harcamaları, bu kaynakların hangi hizmet ve yatırımlara ayrıldığını gösterir. Kamu borçları, gelirlerin harcamaları karşılamadığı durumda başvurulan iç ve dış borçlanmadır.
Bu alanın kaynak isimlerinden biri olan ekonomist Richard Musgrave’in klasik yaklaşımına göre kamu maliyesinin üç temel işlevi vardır: Tahsis, dağılım ve istikrar.
Kaynak tahsisi işlevi, kaynakların kamu hizmetlerine yönlendirilmesidir. Gelir dağılımı işlevi, vergi ve sosyal harcamalarla gelir farklarının dengelenmesidir. İstikrar işlevi ise enflasyon, işsizlik ve büyüme üzerinde etkide bulunmaktır.
Bu bağlamda, yer altı kaynakları bakımından element tablosundaki hemen her madeni bereketli topraklarında barından, Türk Devletleri Teşkilatı’nın dört üyesi; Azerbaycan, Kazakistan, Özbekistan ve Kırgızistan’da mali durum nedir? Bu ülkelerin ekonomilerinin temel yapı taşları nelerdir? Kamu gelirleri nelere dayanmaktadır? Açık kaynak taraması yaparak bu soruların cevabını aradım ve kısaca bu metinde toparlamaya çalıştım.
Akademik bir kaygı ve iddia taşımayan bu çalışmada elde edilen veriler yakın tarihe ait özellikle 2025 yılı rakamlarından oluşuyor. Gelecek döneme yönelik planlamalara bakıldığındaysa; meclislere gelen 2027 bütçeleri mevcut tablonun değişeceğine dair işaretler taşıyor.
Azerbaycan
Azerbaycan’ın 2025 devlet bütçesine yaklaşık 39 milyar manat girdi. Bunun 14,5 milyar manatlık kısmı, yani her 10 manatın yaklaşık 4’ü, Devlet Petrol Fonu SOFAZ‘dan aktarıldı. Kalanın büyük bölümü vergi ve gümrük gelirlerinden oluştu.
Fon, 2025’te petrol ve gaz anlaşmalarından yaklaşık 10 milyar manat gelir elde etti; bütçeye ise bundan fazlasını aktardı. Aradaki fark, fonun birikimi ve yatırım getirisiyle karşılandı. Yani fon, devlet bütçesini desteklemek için eksiye düştü.
2027 bütçe taslağı bu günlerde Milli Meclis’te görüşülüyor. Taslakta fondan bütçeye aktarılacak tutar 11,9 milyar manat, yani yaklaşık 7 milyar dolar olarak belirlendi. Bu, güncel tutardan yaklaşık 935 milyon manat az ve bütçe gelirlerinin yaklaşık yüzde 30’una karşılık geliyor.
Maliye Bakanı Sahil Babayev, 11 Kasım’daki görüşmede 2027’de bütçe gelirlerinin yüzde 60’ından fazlasının petrol dışı sektörden geleceğini açıkladı. Bu demek oluyor ki Azerbaycan, fon transferindeki azalmayı vergi gelirlerini artırarak karşılamayı planlıyor.
Kazakistan
Kazakistan’ın 2025 ulusal bütçesine yaklaşık 21 trilyon tenge girdi. Bunun yaklaşık üçte ikisi vergilerden oluştu; en büyük kalem 6 trilyon tengeyi aşan KDV oldu. Bütçenin dörtte birine denk gelen 5,25 trilyon tenge ise Ulusal Fon‘dan aktarıldı.
Kazakistan’da petrol şirketlerinin vergileri bütçeye değil, doğrudan Ulusal Fon adındaki yapıya aktarılıyor. Fona 2025’te petrol sektöründen yaklaşık 3,7 trilyon tenge girdi; bütçeye aktarılan tutar bunun üzerinde kaldı. Fonun varlıkları yıl sonunda 74 milyar dolar civarındaydı.
2027 bütçe taslağı ekim ayında Kurultay‘da onaylandı. Taslakta bütçe gelirleri 25,6 trilyon tenge, harcamalar 30,2 trilyon tenge olarak öngörülüyor. Fondan bütçeye toplam yaklaşık 4,4 trilyon tenge aktarılacak: 2,4 trilyonu garantili, 2 trilyonu hedefli transfer. 2026 bütçesinde kaldırılan hedefli transfer böylece yeniden devreye giriyor.
Özbekistan
Özbekistan’ın 2025 devlet bütçesine yaklaşık 360 trilyon som girdi. Gelirlerin dörtte üçü vergilerden oluştu. En büyük kalemler yaklaşık 76 trilyon somla KDV, 72 trilyon somla kurumlar vergisi ve 42 trilyon somla kişisel gelir vergisi oldu.
Özbekistan’da bütçeye para aktaran bir petrol fonu yok. Maden şirketleri ödemelerini vergi ve temettü olarak doğrudan bütçeye yapıyor. Maden ve jeoloji işletmelerinin 2025’te bütçeye ödediği toplam tutar 118,5 trilyon som; bu, bütçe gelirlerinin yaklaşık üçte biri. Bunun yaklaşık 26 trilyon somu doğrudan yer altı kaynakları kullanım vergisinden geliyor.
Ekonomi ve Maliye Bakanlığı’nın temmuzda yayımladığı mali stratejiye göre 2026 bütçe gelirlerinin yaklaşık 440 trilyon soma ulaşması bekleniyor. Bu, yıl başında kanunla onaylanan tutarın yüzde 19 üzerinde. Bakanlık artışı altın ve bakır fiyatlarının beklenenden yüksek seyretmesine ve vergi idaresindeki iyileşmelere bağlıyor.
2027 için ise gelirlerin 422 trilyon som civarında olacağı öngörülüyor. Bakanlık, bu tahminde altın ve bakır fiyatlarını temkinli varsaydığını belirtiyor.
Kırgızistan
Kırgızistan’ın 2025 ulusal bütçesine yaklaşık 612 milyar som girdi. Bunun yüzde 70’e yakını vergilerden geldi. Vergi dışı gelirler bir önceki yıla göre yaklaşık iki katına çıkarak 170 milyar soma ulaştı. Bu tutarın içinde Ulusal Banka’nın bütçeye aktardığı yaklaşık 46 milyar somluk kâr da yer alıyor. Dış hibeler ise bütçenin yaklaşık yüzde 3’ünü oluşturdu.
Ülkede bütçeye ayrı bir kanalla para aktaran bir kaynak fonu bulunmuyor. Madencilik sektörünün 2025’te devlet bütçesine ödediği vergi ve diğer tutarlar rekor düzeye çıkarak 65 milyar somu aştı. Bu, bütçe gelirlerinin yaklaşık onda birine denk geliyor. Devlete ait Kumtor altın madeni 2025’te yaklaşık 13 milyar som temettü ödedi.
2027 bütçe taslağı eylül sonunda Bakanlar Kurulu’nda onaylanarak Jogorku Keneş‘e sunuldu. Taslakta gelirler yaklaşık 727 milyar som olarak öngörülüyor; bu, 2026 planına göre yaklaşık üçte bir fazla. Bütçenin 32,5 milyar som fazla vermesi planlanıyor. Meclis komisyonları taslağı ekim ayında ilk okumada görüştü.
Parçaların Toplamı
2025’te doğal kaynakların bütçeye katkısı Azerbaycan’da GSYİH’nin yaklaşık yüzde 11’ine ulaştı; diğer üç ülkede yüzde 3 ile 6 arasında kaldı.
Tablo-1
| Ülke | GSYİH | Bütçe geliri | Fon veya maden katkısı | Bütçedeki payı | GSYİH’ye oranı |
| Azerbaycan | 76 milyar $ | 39,2 milyar manat | 14,5 milyar manat (petrol fonu) | %37 | %11,2 |
| Özbekistan | 147 milyar $ | 360 trilyon som | 118,5 trilyon som (maden şirketleri) | %33 | %6,4 |
| Kazakistan | 306 milyar $ | 21,1 trilyon tenge | 5,25 trilyon tenge (Ulusal Fon) | %25 | %3,3 |
| Kırgızistan | 23 milyar $ | 612 milyar som | 65,4 milyar som (maden şirketleri) | %11 | %3,3 |
Not: Azerbaycan ve Kazakistan’da katkı fondan bütçeye yapılan transferi, Özbekistan ve Kırgızistan’da maden şirketlerinin bütçeye tüm ödemelerini gösterir. Kazakistan ve Kırgızistan’da bütçe geliri ulusal bütçeyi kapsar.
Diğer yandan devlet gelirlerindeki kaynak payının azaltılmasını öngören düzenlemeler güncel olarak gündemde yerini tutarken son 4 yıllık verileri bir araya getirdiğimizde Azerbaycan’da artan, Kazakistan’da ise dalgalanan bir eğim göze çarpıyor.
Tablo-2
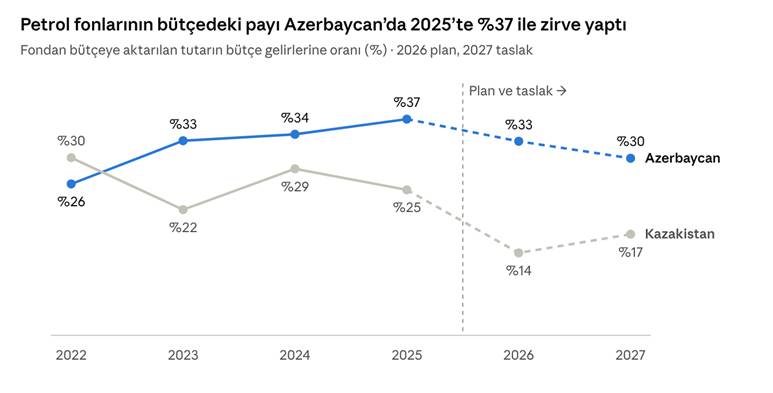
Grafik Notu: Azerbaycan Maliye Bakanlığı ve SOFAZ; Kazakistan Maliye Bakanlığı ve Yüksek Denetim Odası · 2022–2025 gerçekleşme, 2026 plan, 2027 taslak verilerine göre yazar tarafından hazırlanmıştır. Kazakistan’ın 2022–2024 oranları, resmî gelir ve transfer toplamlarından hesaplanmış yaklaşık değerlerdir. Özbekistan ve Kırgızistan’da bütçeye para aktaran ayrı bir fon bulunmadığından bu iki ülke grafikte yer almıyor.
Rantiye Devlet
Ünlü ekonomistler Hossain Mahdavy, Hazım Beblawi ve Giacomo Luciani’nin ortaya koyduğu ‘Rantiye devlet kuramı’ ve devamında Michael L.Ross’un ortaya koyduğu ‘rantiye etkisi’ (düşük vergi-düşük temsil talebi) ve ‘harcama etkisi’ (patronaj yoluyla rıza satın alma) mekanizmalarıyla bu verileri incelediğimizde; literatürde de açıkça ‘post-Sovyet rantiye devletler’ olarak kavramsallaştırılan bu ülkelerin kamu gelirlerinin güçlü bir şekilde hidrokarbon ve altın rantına dayalı olduğu göze çarpıyor. Bu ülkelerin sahip olduğu rejim modelleri ve rant gücünün etkisiyle de bütçe üzerindeki hesap verme sorumlulukları da ‘demokratik’ toplumlara göre daha az baskılanabilir hale geliyor.
Rantiye etkisinin öngördüğü gibi, rant bağımlılığı yüksek ülkelerde vergi kapasitesinin daha düşük olduğu kabul ediliyor. Örneğin, OECD verilerine göre Kazakistan’ın vergi/GSYH oranı 2007’de %26,0 iken 2023’te %19,4 seviyelerine gerilemiş. Özbekistan’da da altın gelirleri yükselirken vergi oranının düştüğünü görüyoruz. Buna karşılık rant akışı en sınırlı olan Kırgızistan en yüksek vergi oranına sahip ülke konumunda. Bu örüntü, otoriter rejimlerin vergi tahsilatının oluşturacağı temsil taleplerinden kaçınma eğilimiyle tutarlı görülüyor.
Takdire bağlı fon kullanımı’nda IMF’ye göre Kazakistan’da Ulusal Fon’un hedefli transferleri “takdire bağlı ve Cumhurbaşkanı tarafından onaylanan” nitelikte ve parlamento denetimi dışındaki opak fon işlemleri mali kuralları zayıflatabiliyor. IMF ayrıca “takdire bağlı transferlere süregelen bağımlılığın” azaltılmasını talep ediyor. Bu rantın yürütme tarafından siyasi öncelikler doğrultusunda dağıtılmasının kurumsal görünümü olarak okunuyor.
Teknokratik şeffaflık–siyasi hesap verebilirlik ayrışması. Azerbaycan (67) ve Kazakistan (63) skor ile IBP’nin (Uluslararası Bütçe Ortaklığı) “yeterli” eşiği olan 61’in üzerinde bütçe şeffaflığına sahip ülkeler arasında. Ancak kamu katılımı skorları 11/100 seviyelerinde. Rantiye-otoriter rejimler, uluslararası kredibilite için belge yayımlamakta, fakat mali sözleşmenin özü olan toplumsal müzakereyi kapatmaktalar. Rant bağımlılığı en düşük olan Kırgızistan’ın katılım skoru (35) bu dört ülke içinde en yüksek seviyede yer alıyor.
Rejim içi farklılaşma. Aynı otoriter kategori içinde Azerbaycan’ın manat cinsinden sabitlenmiş SOFAZ transfer kuralı, petrol fiyatı oynaklığını bütçeden yalıtırken; Özbekistan’da ise kurumsal bir kuralın yokluğu altın fiyatı artışlarının ekonomiye olumsuz etkiye dönüşmesi riskini doğuruyor. Dolayısıyla rejim tipi de tek başına belirleyici olmuyor. Rantın hangi kurumsal kurallarla yönetildiği, maliye politikasının istikrarını belirleyen değişkenlerden biri oluyor.
Sonuç olarak,
Elde edilen bu veriler doğrultusunda dört ülkede yönetim biçiminin (kişiselleşmiş başkanlık sistemleri) maliye politikasını rant gelirinin vergiyi ikame etmesi, fon transferlerinin yürütmenin takdirine bırakılması ve kamu katılımının dışlanması yoluyla şekillendiği açıkça görülüyor. Azerbaycan mali kuralla açığı düşürürken, Kazakistan Ulusal Fon varlıklarını aşındırıyor. Özbekistan’ın reform süreci, artan altın rantı nedeniyle karmaşık bir yönelim izlerken; Kırgızistan ise vergi ağırlıklı fakat dış şoklara (Rusya kaynaklı işçi dövizleri, altın fiyatları) açık bir model olarak karşımıza çıkıyor.
Yararlanılan kaynaklar
Yazıdaki 2025 verileri; Azerbaycan Maliye Bakanlığı ve Devlet Petrol Fonu (SOFAZ), Kazakistan Maliye Bakanlığı ve Ulusal İstatistik Bürosu, Özbekistan Ekonomi ve Maliye Bakanlığı’nın 2027–2029 Mali Stratejisi, Kırgızistan Maliye Bakanlığı, Sayıştayı ve Doğal Kaynaklar Bakanlığı verilerinden derlenmiştir. 2027 bütçe taslaklarına ilişkin bilgiler; Kazakistan Başbakanlık sitesi, Kırgızistan Bakanlar Kurulu açıklamaları ile Azerbaycan Milli Meclisi’ndeki görüşmeleri aktaran Trend, Report.az, Kapital.kz, Tazabek ve Economist.kg haberlerine dayanmaktadır. Grafikteki 2022–2024 verileri; Azerbaycan’ın bütçe icra kanunları ile Kazakistan Maliye Bakanlığı, Yüksek Denetim Odası ve Kazakistan Finansçılar Derneği raporlarını aktaran Baku Research Institute, Report.az, Kapital.kz ve Inbusiness.kz kaynaklarından alınmıştır. Rakamlar okunabilirlik için yuvarlanmıştır. Dört ülkenin bütçe, vergi, borç ve varlık fonu verilerinin çoğu IMF’nin 2025–2026 Madde IV istişare raporlarından ve basın bültenlerinden derlenmiştir. Bunlara Dünya Bankası’nın kamu verileri ve Review of the Tax System in the Kyrgyz Republic (2024) raporu, OECD’nin Revenue Statistics in Asia and the Pacific 2025 Kazakistan notu, Uluslararası Bütçe Ortaklığı’nın (IBP) Open Budget Survey 2023 tabloları, Freedom House 2026 skorları ve ABD Dışişleri Bakanlığı’nın 2026 yatırım ortamı raporu eklenmiştir. Kuramsal çerçeveyse; Mahdavy (1970), Beblawi ve Luciani (1987) ve Ross (2001)’a ait akademik yayınlara dayanmaktadır.