
Kışa Girerken Türk Dünyasının Enerji Denklemi
- Tarih:
Türk Devletleri Teşkilatı üyelerinin 2026–2027 kış hazırlığı: stoklar, kapasiteler, fiyatlar ve çevresel bilanço
Enerji güvenliği, barometresi kış olan bir kavramdır. Bir ülkenin depoları, boru hatları ve tarifeleri yaz aylarında iyi görünebilir; asıl sınav, talebin ikiye-üçe katlandığı ve hata payının sıfırlandığı aralık–şubat aralığında verilir. Türk Devletleri Teşkilatı (TDT) üyeleri bu sınava 2026 kışında, son on yılın en sarsıcı cihanşümul enerji koşulları altında giriyor.
Cihanşümul çerçeve: Hürmüz gölgesinde bir kış
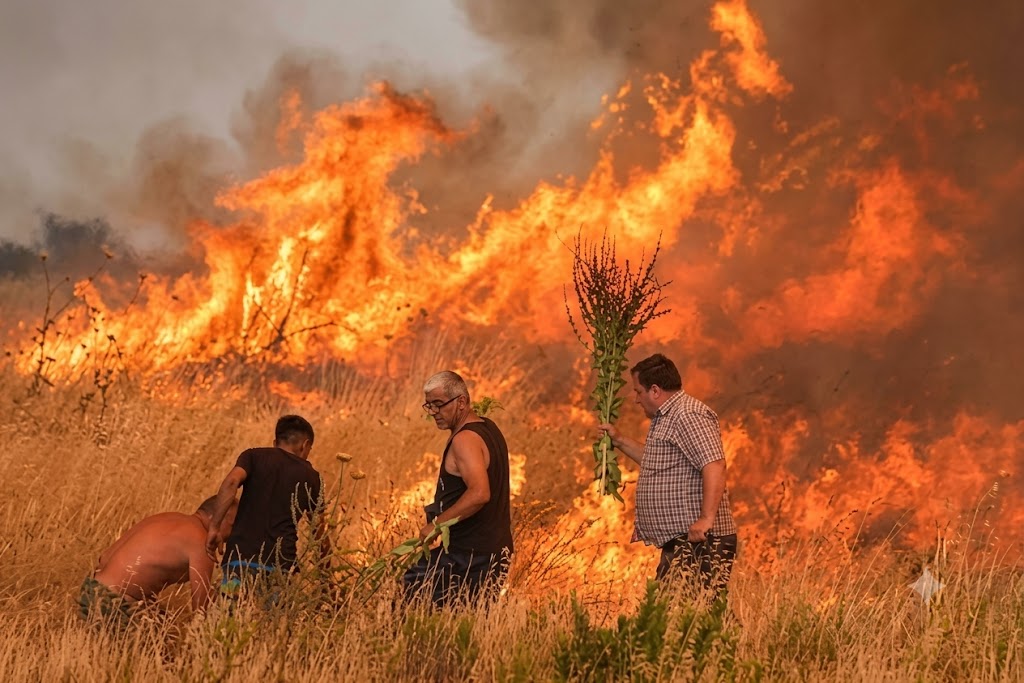
Tablo, bölgesel değil cihanşümul bir şokla başlıyor. Çağımızın en elzem enerji kaynaklarından olan petrolün, yaşanan savaşlar, çatışmalar ve diplomatik krizler nedeniyle fiyatının sürekli olarak yükselmesi bu anlamda önümüzdeki en somut endişe kaynağı.
Bu şokun en çarpıcı ikincil etkisiyse kömürde görülüyor. Uluslararası Enerji Ajansı’na göre, savaş öncesinde hafif düşmesi beklenen dünya genelindeki kömür talebi 2026’da yüzde 1,2 artarak 8,94 milyar tonla rekor kıracak; 2027 tablosu ise Hürmüz’den LNG sevkiyatının normale dönüp dönmeyeceğine bağlı. Avrupa tarafında da gerilim sürüyor: Hollanda merkezli gazın el değiştirdiği bir piyasa platformu olan Title Transfer Facility (TTF) endeksi 2 Eylül’de 73 €/MWh’ın üzerine çıkarak Ocak 2023’ten bu yana en yüksek seviyeye ulaştı. Bu, Türkiye açısından da doğrudan önemli; çünkü spot LNG alımları ve bazı sözleşmelerin fiyatlaması bu endekse bağlı.
Kısacası; bu kışa, hem petrolün hem gazın hem de kömürün aynı anda pahalandığı bir ortamda giriliyor.
Türkiye: dolu depolar, dalgalı pompa
Türkiye kışa depolama tarafında güçlü giriyor. Silivri ve Tuz Gölü tesislerinin toplam kapasitesi 6,3 milyar metreküpe ulaştı ve ağustos ortasında doluluk yüzde 100’e çıktı; aynı dönemde AB genelinde doluluk 60,8 ile son beş yılın en düşük seviyesindeydi.
Türkiye’nin doğal gaz tüketimi 2025’te yaklaşık 60–61 milyar metreküp olarak ölçüldü. Günlük rekor 7 Şubat 2025’te 300 milyon metreküple kırıldı. Buna karşılık 17 Temmuz 2026’da günlük tüketim 105 milyon metreküp seviyesindeydi. Yani kış, sistemi neredeyse üçe katlayan bir yük bindiriyor.
Artan talebi karşılama noktasında önemli bir adım olan yerli üretim kapsamında Karadeniz’deki toplam rezerv 785 milyar metreküpe ulaştı, Sakarya Gaz Sahası’nda günlük üretim 9,5 milyon metreküp ve Mayıs 2026 verilerine göre Türkiye’nin toplam doğal gaz üretiminin yüzde 92’si tek başına bu sahadan geliyor.
Belirsizlik ise tedarik portföyünde. EPDK’nin 2025 raporuna göre Türkiye geçen yıl 58,4 milyar metreküp gaz ithal etti; en büyük pay yüzde 36,27 ile Rusya’nın. İran ise 7,7 milyar metreküp ve yüzde 13,2 payla dördüncü sıradaydı. Ancak İran ile 25 yıllık doğal gaz anlaşmasının süresi 29 Temmuz’da doldu ve yeni anlaşma görüşmelerinin savaş nedeniyle yürütülemediği bildirildi. Kamuoyuna net bir açıklama yapılmadığı için bu, kışa girerken masadaki en somut soru işareti bu açığın nasıl kapatılacağı.
Azerbaycan: ihracatçının kendi denklemi
Azerbaycan, TDT içinde kışa en rahat giren üye. 2026’nın ilk yarısında 25,4 milyar metreküp doğal gaz üretildi, ihracat 12,7 milyar metreküpe yükseldi; Avrupa 5,9, Türkiye 4,9, Gürcistan 1,2 ve Suriye 0,7 milyar metreküp aldı. Yılın ilk çeyreğinde ülke içi tüketim 4,76 milyar metreküp düzeyindeydi.
Bununla birlikte, üretim artışlarının Bakü’nün ihracat taahhütlerinin gerisinde kaldığı ve bu taahhütlerin ne kadar hızlı karşılanabileceği sorusu gündeme geliyor. Yani Azerbaycan için risk ısınamamak değil, aynı anda hem Avrupa’ya hem Türkiye’ye hem de yeni müşterilere verilen sözleri tutabilmek.
Kazakistan: kömürün lojistiği
Kömürün hem elektrik üretimi hem de ısınma ihtiyacını karşılamak amacıyla hala aktif olarak kullanılmak zorunda olduğu Kazakistan’da ise kış hazırlığı aynı zamanda bir lojistik meselesi. Nüfus ve komünal sektörün bu sezon ihtiyacı 7,3 milyon ton kömür. Bu rakam, 2035’e kadar uzanan ‘Genel Gazlaştırma Şeması’ sayesinde geçen yılki 8,3 milyon tondan gerilemiş durumda. Tüm bu ihtiyaçların kesintiye uğramaması adına milyonlarca ton kömür santrallere stoklanmaya devam ediyor.
Kazakistan 2025’te 123,1 milyar kWh elektrik üretti, 124,6 milyar kWh tüketti. Kömür zengini bir ülke, elektrikte net ithalatçı konumunda. Akaryakıtta ise Kazak enerji analistleri 2026’yı ‘ucuz benzinin son yılı’ olarak tanımlıyor; düşük fiyatlar, rafineri kısıtları ve gri ihracat başlıkları yapısal sorunlar olarak öne çıkıyor.
Kırgızistan: en dar marj
Bölgenin en kırılgan enerji denklemi Bişkek’te. 2026’da tüketimin yaklaşık 19,6 milyar kWh olması bekleniyor; yurt içi üretim 15,5 milyar kWh, aradaki 4,1 milyar kWh’lik açık Rusya, Kazakistan, Türkmenistan ve Özbekistan’dan ithalatla kapatılacak. Toktogul Barajı’ndaki su hacmi 11,2 milyar metreküp; sezon başına kadar 11,5 milyar metreküpe çıkarılması hedefleniyor ve bakanlık bu seviyeye ulaşılırsa kısıntı öngörmüyor.
Asıl zafiyet akaryakıtta. Kırgızistan yılda 1,6 milyon ton yakıt tüketiyor ve bunun yüzde 93’ünü Rusya’dan ithal ediyor. Ülke, Rusya’nın ihracat kısıtlarının ardından yakıt ithalatçılarına verdiği sübvansiyonu 31 Aralık’a kadar uzattı ve tüccarlar Çin’e yöneldi. Temmuzda ham petrol, benzin ve motorin ihracatı iç piyasa doyana kadar yasaklandı.
Özbekistan: rezervi olan, gazı azalan ülke
Özbekistan’ın tablosu bölgenin en çelişkili olanı. Haziran 2026 üretimi bir önceki yılın aynı ayına göre yaklaşık yüzde 30 düşüşle 2,5 milyar metreküpe geriledi. Ülke 2025’te 42 milyar metreküp gaz üretmişti. İlk yarıda doğal gaz ve LPG ithalatına harcanan tutar yüzde 40 artışla 972 milyon dolara çıktı.
Devlet, kışa ayrıntılı bir planla hazırlanıyor. Soğuklar öncesinde ana iletim hatlarının arızalı bölümleri değiştirilecek, kompresör istasyonları onarımdan geçecek; aralık ve ocak için 120 bin ton motor benzini rezervi oluşturulacak, ısıtma sezonu boyunca termik santrallere 4 milyon 161 bin ton kömür sevk edilmesi öngörülüyor.
Akaryakıt fiyatları: aynı yön, farklı nedenler
Sorunun özüne gelirsek: evet, hareketlilik ortak; ama motorlar farklı.
Türkiye’de fiyatı Brent, döviz kuru ve vergi takvimi belirliyor. Orta Asya’da ise belirleyici olan Rusya. Rusya’nın haziran 2026’da uyguladığı yakıt ihracat yasağı, yakıtının çoğunu Rusya’dan alan Orta Asya ülkelerinde kademeli olarak daralma meydana getirdi. Değerlendirmelere göre benzin fiyatları Tacikistan’da yüzde 12–13, Kırgızistan’da yüzde 10, Özbekistan’da yüzde 11–11,5 arttı; Kırgızistan’ın rezervlerinin tükenmesine altı hafta kaldığı belirtildi.
Yani Türkiye’de fiyatı Hürmüz ve vergi takvimi, Orta Asya’da Rus rafinerilerindeki üretim kaybı yukarı itiyor. İki farklı kırılganlık, benzer bir sonuç üretiyor.
İlerleyen aylarda olağanüstü beklenti var mı?
Veriye dayalı olarak dört senaryo başlığı öne çıkıyor:
Hürmüz’ün seyri. IEA, boğazdan LNG akışının toparlanması hâlinde 2027’de kömür talebinin düşebileceğini, boğazın büyük ölçüde kapalı kalması hâlinde ise daha da artabileceğini belirtiyor.
Toktogul eşiği. Kırgızistan’ın 11,5 milyar metreküplük hedefe ulaşamaması, ithalat ihtiyacını 4,1 milyar kWh’nin üzerine taşıyabilir. Üstelik ithalat yapacağı dört ülkenin de kendi kış yükü var.
Kazakistan’ın kırmızı listesi. Beş santralin herhangi birinde sert soğukta yaşanacak arıza, bölgesel değil ulusal bir mesele hâline gelebilir.
Türkiye–İran hattı. Anlaşmanın akıbetine dair belirsizlik sürdüğü sürece, ithalatın yüzde 13’lük bir diliminin kış boyunca nasıl yönetileceği açık kalıyor.
Çevre: kışın ikinci faturası
Isınma sezonu, bu coğrafyada aynı zamanda kirlilik sezonudur. Veriler, PM2,5 yoğunluklarının ekim başından sonra, özellikle kömürle ısınmanın yaygın olduğu müstakil konut bölgelerinde belirgin biçimde yükseldiğini gösteriyor.
Araştırmalar kömür yanmasının şehirlerin çoğunda PM2,5 kirliliğinin birincil kaynağı olduğunu ortaya koyuyor. Bişkek özelinde tablo somut: Merkezi ısıtma santrali yılda ortalama bir milyon ton yerli ve 650 bin ton Kazakistan kömürü tüketiyor; kentin yıllık PM2,5 emisyon yükü yaklaşık 5.500 ton. Dünya Sağlık Örgütü tahminlerine göre Bişkek’te açık hava kirliliği yılda yaklaşık 400 erken ölüme yol açıyor ve kentte KOAH kaynaklı ölüm ve hastalıkların yüzde 43’ü hava kirliliğiyle ilişkilendiriliyor. Taşkent’te ise ısıtma sistemleri kışın PM2,5’in yaklaşık yüzde 28’ini oluşturuyor; kentin 2024 yıllık ortalaması DSÖ eşiğinin yaklaşık 6,3 katıydı.
Türkiye’de tablo daha iyi değil. Temiz Hava Hakkı Platformu’nun Kara Rapor 2025’ine göre 2024’te hiçbir il “temiz hava” sınıfında değildi; PM2,5 kirliliği 62 bin erken ölüme yol açtı ve kirliliğin ekonomiye yıllık maliyeti 138 milyar dolar olarak hesaplandı. PM10 kirliliği en yüksek üç il Osmaniye, Iğdır ve Malatya oldu; halk yılın yüzde 70’inde, 250 günden fazla sağlıksız havaya maruz kaldı.
Bu kış için makul beklenti şu: Dünya çapında kömür talebinin rekor kırdığı, gazın pahalandığı bir sezonda, kömürle ısınmanın yaygın olduğu kentlerde PM2,5 seviyelerinin geçen kışın altına inmesi olası görünmüyor.
Değerlendirme
TDT üyeleri kışa üç farklı konumdan giriyor. Azerbaycan ve Türkiye arz tarafında güçlü ama fiyat ve sözleşme riski taşıyor. Kazakistan hacim olarak güvende ama altyapı yaşı ve elektrikte net ithalatçı konumu nedeniyle marjı dar. Kırgızistan ve Özbekistan ise yapısal açıkla karşı karşıya; biri suya, diğeri tükenen sahalara bağımlı.
Ortak zafiyet ise tek bir cümlede toplanabilir: Türk Devletleri Teşkilatı, enerji ticaretini bölgeler arası bir koridor olarak kurgulamış ama bölge içi bir dayanışma mekanizması kurmamıştır.
İstanbul’daki 5. Enerji Bakanları Konseyi’nde Hazar elektrik iletim hattı, Yeşil Enerji Koridoru ve Trans-Hazar boru hattı gündeme geldi; teşkilatın yatırım portföyünün 20 milyar doları aştığı ve bunun yaklaşık yüzde 80’inin enerjide olduğu belirtildi. Buna karşın Kırgızistan sıkıştığında Pekin’e, Özbekistan sıkıştığında Moskova’ya yöneldi. Kırgızistan’ın ithal edeceği 4,1 milyar kWh’lik elektriğin kaynakları arasında Kazakistan, Türkmenistan ve Özbekistan sayılıyor ancak fiilî dayanışma zaten var, sorun bu iletişimin kurumsal değil ikili ve zaruri ilişkilere dayanıyor olması.
Neler yapılabilir?
– TDT bünyesinde bir “Kış Arz Güvenliği Mekanizması” kurulabilir. Üyelerin stok, kapasite ve açık verilerini ortak bir formatta paylaştığı, kriz anında öncelikli transfer koridorlarını erkenden tanımlayan bağlayıcı bir çerçeve olabilir. Kırgızistan’ın kışlık açığı bugün dört ayrı ikili anlaşmayla kapatılıyor; bu, kriz anında en kırılgan model anlamına geliyor.
– Ortak stratejik akaryakıt rezervi değerlendirilmeli. Kırgızistan’ın altı haftalık rezervle kışa yaklaştığı bir tabloda, Kazakistan ve Azerbaycan’ın rafinaj kapasitesine dayanan bölgesel bir tampon stok, Rusya’ya bağımlılığı tek hamlede azaltmasa da şok emici işlevi görebilir.
– Sözleşme takvimleri kamuoyuyla önceden paylaşılmalı. İran hattı örneği, uzun vadeli anlaşmaların bitiş tarihlerinde yapılmayan tek bir açıklamanın aylarca süren bir söylenti trafiği ürettiğini gösterdi. Ticari gizlilik, “anlaşma uzatıldı/uzatılmadı” düzeyinde bir bilgilendirmeye engel değildir.
– COP31 fırsat penceresi kullanılmalı. Antalya’daki konferans, TDT üyelerinin kömür bağımlılığı, adil geçiş ve iklim finansmanı başlıklarında ortak bir pozisyon üretmesi için önümüzdeki on yılın en uygun zemini. Bu zemin bir Türk dünyası bloğu olarak değerlendirilmezse, her üye kendi tekil pazarlığına döner.
Kış, enerji politikalarının altyapısını sınar. 2026–2027 sezonu hiç şüphesiz, TDT’nin “enerji köprüsü” söyleminin ne kadarının koridor, ne kadarının şebeke olduğunu gösterecektir.
Kaynakça notu
Metindeki rakamsal veriler kurumsal, kamu ve resmî kaynaklardan derlenmiştir: Kazakistan Başbakanlığı ve Enerji Bakanlığı, Özbekistan Cumhurbaşkanlığı, Kırgızistan Enerji Bakanlığı açıklamaları, BOTAŞ, EPDK ve Enerji ve Tabii Kaynaklar Bakanlığı verileri, Azerbaycan Enerji Bakanlığı ve SOCAR raporları, Uluslararası Enerji Ajansı, International Carbon Action Partnership, Dünya Bankası, İklim Değişikliği Başkanlığı, Temiz Hava Hakkı Platformu ve hakemli akademik yayınlar.
Yorum, eleştiri ve söylenti katmanı için adı geçen ülkelerde yayın yapan muhtelif kamu-bağımsız medya organları ve resmi açıklamalardan yararlanılmıştır.