Para Üretime Değil, Faize mi Çalışıyor?
- Tarih:
Bugün Türkiye’de paranın önünde iki farklı yol var.
Birinci yolda mevduat hesabı var. Para bankada bekliyor ve faiz geliri oluşturuyor. Üretim yok, stok yok, tahsilat sorunu yok, işçi çalıştırma yükü yok, üretilen malın satılıp satılmayacağına ilişkin bir risk yok.
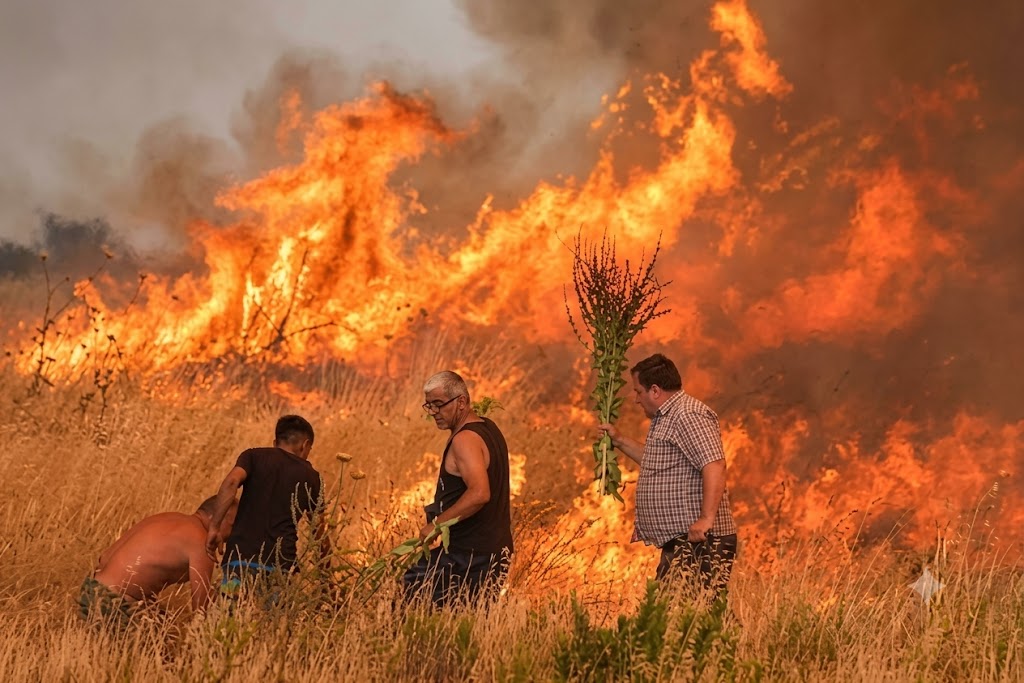
İkinci yolda ise üretim var. Fabrika kurmak, makine almak, dükkânı çevirmek, tarlayı ekmek, hayvan beslemek, çalışan istihdam etmek var. Bunun karşılığında enerji maliyeti, hammadde, vergi, kredi faizi, kur riski, tahsilat sorunu ve üretilen malın hangi fiyattan satılabileceğine ilişkin belirsizlik var.
İşte yüksek faiz tartışmasını biraz da buradan okumak gerekiyor.
Merkez Bankası 22 Ekim’de politika faizini yüzde 37’den yüzde 36’ya indirdi. Aynı açıklamada iç talebin zayıf seyrinin devam ettiği de özellikle belirtildi.
Asıl soru şu:
Parayı üretime yönlendirmekle bankada bekletmek arasındaki denge ne kadar bozuldu?
Bir ekonomide sermayenin üretime gitmesi için üretimin, üstlenilen riskin ve verilen emeğin karşılığını verebilmesi gerekir. Aksi halde yüksek faiz, sermayeyi üretimden ve yatırımdan uzaklaştıran güçlü bir çekim alanı oluşturur.
Merkez Bankasının 2026 ikinci çeyrek Finansal Hesaplar Raporuna göre hanehalkının finansal varlıkları içinde para ve mevduatın payı yaklaşık yüzde 54 düzeyindedir.
Buradan mevduattaki paranın tamamen ekonomiden çıktığı sonucu elbette çıkarılamaz. Bankacılık sistemi bu kaynakları kredi ve diğer finansman kanallarıyla yeniden ekonomiye aktarabilir. Fakat yüksek faiz, hem sermayenin tercihlerini değiştirir hem de ekonomiye yeniden dönen paranın maliyetini yükseltir.
Bir iş insanı yeni makine almaktan vazgeçiyorsa, girişimci yatırımını erteliyorsa, esnaf büyümekten çekiniyorsa, çiftçi gelecek yıl aynı miktarda ekim yapıp yapmayacağını hesaplıyorsa; yüksek faiz artık yalnız para politikasının değil, doğrudan üretimin meselesidir.
Üretici bugün yalnız finansman maliyetiyle mücadele etmiyor.
Eylül ayında yurt içi üretici fiyatları yıllık yüzde 27,38 artarken, imalat sanayindeki yıllık maliyet artışı yüzde 29,09 oldu. Enerji grubundaki artış ise yüzde 30,82’ye ulaştı.
Çiftçinin durumu daha da çarpıcı.
TÜİK’in son verilerine göre tarımsal girdi fiyatları ağustosta yıllık yüzde 30,28 artarken, tarım ürünleri üretici fiyatlarındaki yıllık artış eylülde yüzde 12,93 seviyesinde kaldı.
Bu iki oran bile çiftçinin içinde bulunduğu sıkışmayı anlatıyor.
Girdi maliyetiniz yüzde 30 artarken ürününüzün fiyatı aynı hızda artmıyorsa, üretmek giderek daha zor bir hesaba dönüşür.
Üstelik bazı girdilerde tablo çok daha ağır. Türkiye Ziraat Odaları Birliğinin eylül çalışmasına göre mazotun fiyatı bir yılda yüzde 70,7, bazı gübre türleri yüzde 69,2’ye kadar, süt ve besi yemi ise yüzde 31,8 arttı.
Çiftçinin hesabı bu nedenle her geçen gün daha zorlaşıyor.
Mazotu pahalı.
Gübresi pahalı.
Yemi pahalı.
Kredisi pahalı.
Ama ürününün fiyatını kendisi belirleyemiyor.
Çiftçi kimi zaman ürününü maliyetini karşılamayan ya da emeğinin karşılığını vermeyen bir fiyattan elinden çıkarmak zorunda kalırken, tüketici aynı ürünü markette çok daha yüksek bir fiyatla satın alıyor.
Böyle bir ortamda “neden üretim artmıyor?” diye sormadan önce üretmenin neden giderek daha zor hale geldiğini sormak gerekiyor.
Aynı durum sanayici ve KOBİ için de geçerli.
Bir işletme yüksek üretim maliyeti, pahalı finansman ve zayıflayan taleple aynı anda karşı karşıyaysa yeni yatırım kararını kolay veremez. Makine almak, yeni şube açmak, istihdam oluşturmak veya üretim kapasitesini artırmak giderek daha yüksek bir maliyet ve risk taşır.
İşte sorun burada başlıyor.
Bir ekonomide bekleyen para, çalışan sermayeden daha kolay kazanmaya başlarsa üretim ve yatırım geri plana düşer.
Bu tablonun bir başka önemli tarafı ise gelir ve servet dağılımıdır.
TÜİK’in son gelir dağılımı verilerine göre Türkiye’de en yüksek gelirli yüzde 20’lik kesim toplam gelirin yüzde 48’ini alırken, en düşük gelirli yüzde 20’nin payı yüzde 6,4 seviyesindedir. En yüksek gelir grubunun toplam gelirden aldığı pay, en düşük gelir grubunun payının yaklaşık 7,5 katıdır.
Bu eşitsizlik yüksek faiz ortamında daha da önemli hale geliyor.
Çünkü yüksek faizden doğan gelir, toplumun tamamına eşit biçimde dağılmıyor. Faiz geliri elde edebilmek için öncelikle faiz getirisi sağlayacak büyüklükte bir parasal varlığa sahip olmak gerekiyor.
Gelirinin tamamını kira, gıda, ulaşım, eğitim ve faturaya ayıran bir hane için yüksek faiz bir gelir kapısı oluşturmuyor. Hatta aynı hane, gelirinin yetmediği noktada kredi kartına, ihtiyaç kredisine veya başka bir borçlanma aracına başvuruyorsa yüksek faizin diğer tarafında yer alıyor: faiz geliri elde eden değil, faiz maliyeti taşıyan kesimde.
Buna karşılık yüksek miktarda nakit varlığı bulunan kesimler açısından yüksek faiz, mevcut servetin üzerine yeni bir parasal gelir ekliyor.
Böylece yüksek faiz ortamı iki ayrı tablo oluşturuyor.
Bir tarafta serveti üzerinden faiz geliri elde edenler, diğer tarafta geliri yetmediği için borçlanıp faiz ödeyenler var.
Bu fark yalnız bugünkü gelir dağılımını değil, gelecekteki servet dağılımını da etkileyebilir.
Çünkü yüksek gelir ve servete sahip kesim, elde ettiği faiz gelirinin tamamını tüketmek zorunda değildir. Bu gelir yeniden finansal varlığa dönüşebilir ve mevcut servetin daha da büyümesine katkı sağlayabilir.
Düşük ve orta gelirli kesimde ise tersine bir süreç yaşanabilir. Gelirin bir bölümü borç faizine gidiyorsa tasarruf yapma imkânı azalır. Tasarruf azaldıkça servet oluşturmak zorlaşır. Borç büyüdükçe gelecekte elde edilecek gelirin bir kısmı da bugünden faiz ödemelerine bağlanmış olur.
Yani mesele yalnız “kim bugün daha çok gelir elde ediyor?” sorusu değildir.
Asıl mesele şudur:
Yüksek faiz, serveti olanla olmayan arasındaki mesafeyi büyütüyor mu?
Türkiye’de en yüksek gelirli yüzde 20’nin toplam mevduatın ne kadarına sahip olduğunu doğrudan gösteren güncel resmi bir veri bulunmadığı için burada kesin bir oran söylemek doğru olmaz. Ancak toplam gelirin neredeyse yarısının en üst yüzde 20’de toplandığı bir ekonomide, yüksek faiz gelirlerinin kimlerde yoğunlaştığının ayrıca ölçülmesi gerekir.
Çünkü yüksek faizin gelir dağılımına etkisini yalnız ücretler üzerinden göremeyiz.
Bir tarafta emek geliri vardır.
Diğer tarafta üretimden elde edilen kazanç vardır.
Bir başka tarafta ise mevcut parasal servetin oluşturduğu faiz geliri vardır.
Eğer ekonomi uzun süre boyunca serveti faiz yoluyla büyütürken emeğin, üretimin ve ticaretin üzerindeki finansman yükünü artırıyorsa, gelir dağılımındaki bozulma yalnız ücret farklarından kaynaklanmaz; servetin kendisini büyütme kapasitesindeki farklılık da eşitsizliği besler.
Tam da bu nedenle yüksek faiz yalnız Merkez Bankasının veya finans piyasalarının konusu değildir.
Çiftçinin tarlasına, sanayicinin yatırım kararına, esnafın borcuna, vatandaşın kredi kartına ve nihayetinde toplumdaki gelir-servet dağılımına kadar uzanan bir ekonomik sonuç üretir.
Buradaki temel mesele parayı mevduattan zorla çıkarmak değildir.
Üretimin önündeki faiz ve maliyet yükünü azaltmak, sermayeyi yeniden üretime yöneltecek şartları oluşturmaktır.
Tüketimi finanse eden kredi ile yeni makine alacak üreticinin kredisi aynı gözle değerlendirilmemeli.
İthal tüketimi büyüten finansman ile ihracat kapasitesi oluşturacak yatırım aynı kefeye konulmamalı.
KOBİ’nin işletme sermayesi ihtiyacıyla tüketim amaçlı borçlanma birbirinden ayrıştırılmalı.
Tarımda ise çiftçinin yalnız ürün fiyatına değil; mazot, gübre, yem, enerji ve finansman maliyetlerinin tamamına bakılmalıdır.
Türkiye’nin ihtiyacı üretimi yeniden kazandıran bir faaliyet haline getirmektir.
Çiftçi ektiğinde zarar etmeyeceğini bilmeli.
Sanayici yatırım yaptığında finansman maliyetinin altında ezilmemeli.
Esnaf kazancının önemli bölümünü kredi faizine bırakmamalı.
Girişimci, sermayesini üretime yatırdığında bunun karşılığını alabileceğini görebilmeli.
Çünkü bir ekonominin sağlığı yalnız bankalardaki mevduatın büyüklüğüyle ölçülmez.
Asıl mesele o kaynağın ne kadarının üretime, yatırıma, istihdama ve katma değere dönüşebildiğidir.
Uzun vadede bir ülkeyi zenginleştiren, paranın faiz yoluyla kendi üzerine eklenmesi değil; sermayenin üretime dönerek yeni değer oluşturmasıdır.
Belki de bugün sormamız gereken soru budur:
Türkiye’de para mı daha çok kazanıyor, yoksa üreten mi?
Eğer cevap giderek “para” olmaya başlıyorsa, mesele artık yalnız faiz oranının yüksekliği değildir.
Mesele, üretimden uzaklaşan paranın ekonomiye ve toplumdaki gelir-servet dengesine çıkardığı faturadır.